Société Générale ne publie pas un taux immobilier unique réservé aux primo-accédants. Pour son prêt immobilier à taux fixe, le taux est déterminé lors de la souscription : le chiffre réellement proposé dépend donc du dossier. Les baromètres de septembre 2026 donnent des repères utiles, mais ils ne remplacent pas une simulation personnalisée.
Pour un premier achat, la bonne approche consiste à situer les taux observés chez Société Générale, puis à comparer plusieurs banques sur un même montant, une même durée et une période proche. Le taux nominal compte, mais le TAEG, l’assurance, les frais, le coût total et les prêts aidés peuvent modifier la décision.
Quel taux Société Générale peut-elle proposer à un primo-accédant ?
Réponse directe : il n’existe pas de taux public universel appliqué à tous les primo-accédants chez Société Générale. Selon la banque, le taux de son prêt immobilier à taux fixe de Société Générale est déterminé lors de la souscription et reste constant pendant la durée du crédit.
Cette distinction est essentielle : un taux vu dans un baromètre ne constitue pas une offre ferme pour un emprunteur donné. Le niveau finalement proposé dépend de l’étude du dossier et doit être confirmé par une simulation.
Le statut de primo-accédant peut néanmoins ouvrir l’accès à des solutions complémentaires. Société Générale présente notamment le prêt à taux zéro (PTZ) comme un financement destiné aux emprunteurs éligibles, sous conditions. Il ne faut toutefois pas confondre cet avantage réglementé avec une réduction automatique du taux du prêt principal.
Quels taux ont été observés chez Société Générale en septembre 2026 ?
Deux courtiers publient des repères différents pour Société Générale sur 20 ans. Cette différence n’est pas à gommer : leurs dates de constat et leurs méthodologies ne sont pas identiques.
| Source | Date de constat | Taux observé | Limite d’interprétation |
|---|---|---|---|
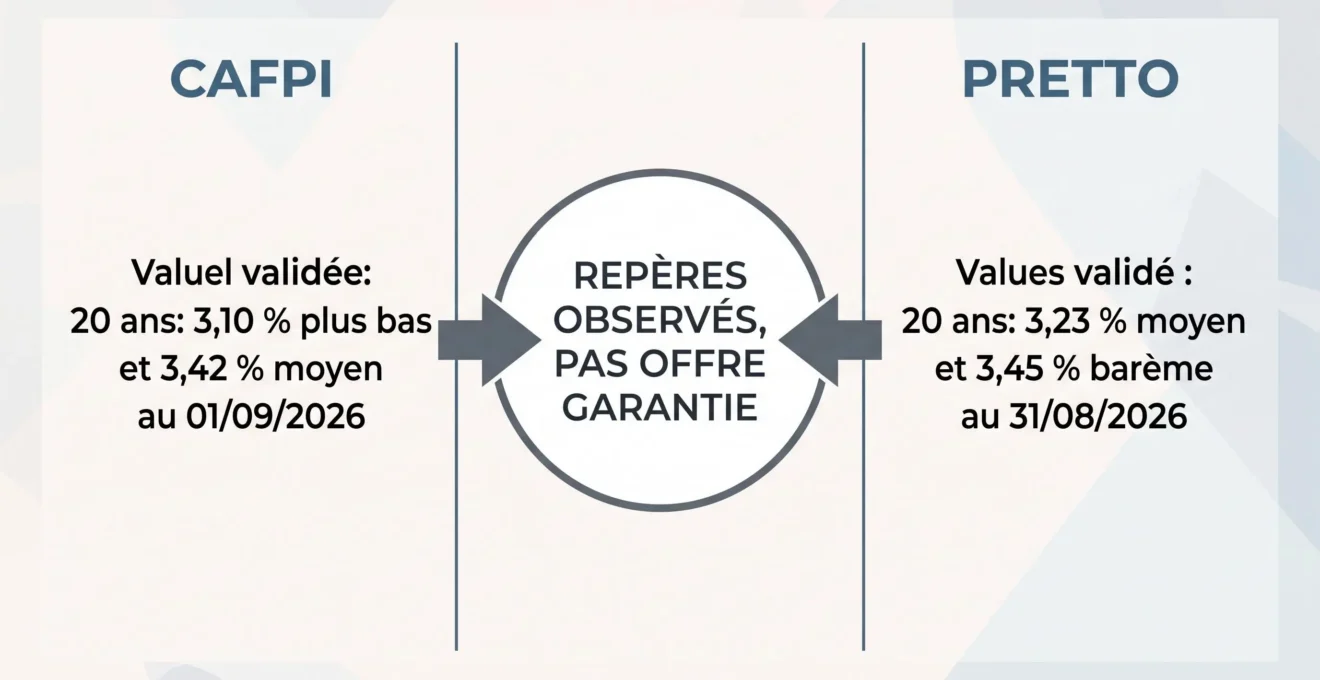
| CAFPI | 1er septembre 2026 | 3,10 % au plus bas ; 3,42 % en moyenne | Taux fixes négociés, hors assurance, selon la méthodologie CAFPI |
| Pretto | 31 août 2026 | 3,23 % en moyenne ; 3,45 % de taux barème | Taux constatés par Pretto, non spécifiques aux seuls primo-accédants |
Selon les taux immobiliers Société Générale observés par CAFPI, le niveau le plus bas indiqué sur 20 ans est de 3,10 % et la moyenne de 3,42 % au 1er septembre 2026. Pretto publie, pour sa part, 3,23 % de taux moyen et 3,45 % de taux barème sur 20 ans pour des taux constatés au 31 août 2026.
À ne pas confondre : ces chiffres sont des observations de courtiers. Ils ne constituent ni un taux officiel unique de Société Générale ni une promesse applicable à tout primo-accédant.
Où se situe le marché du crédit immobilier fin septembre 2026 ?
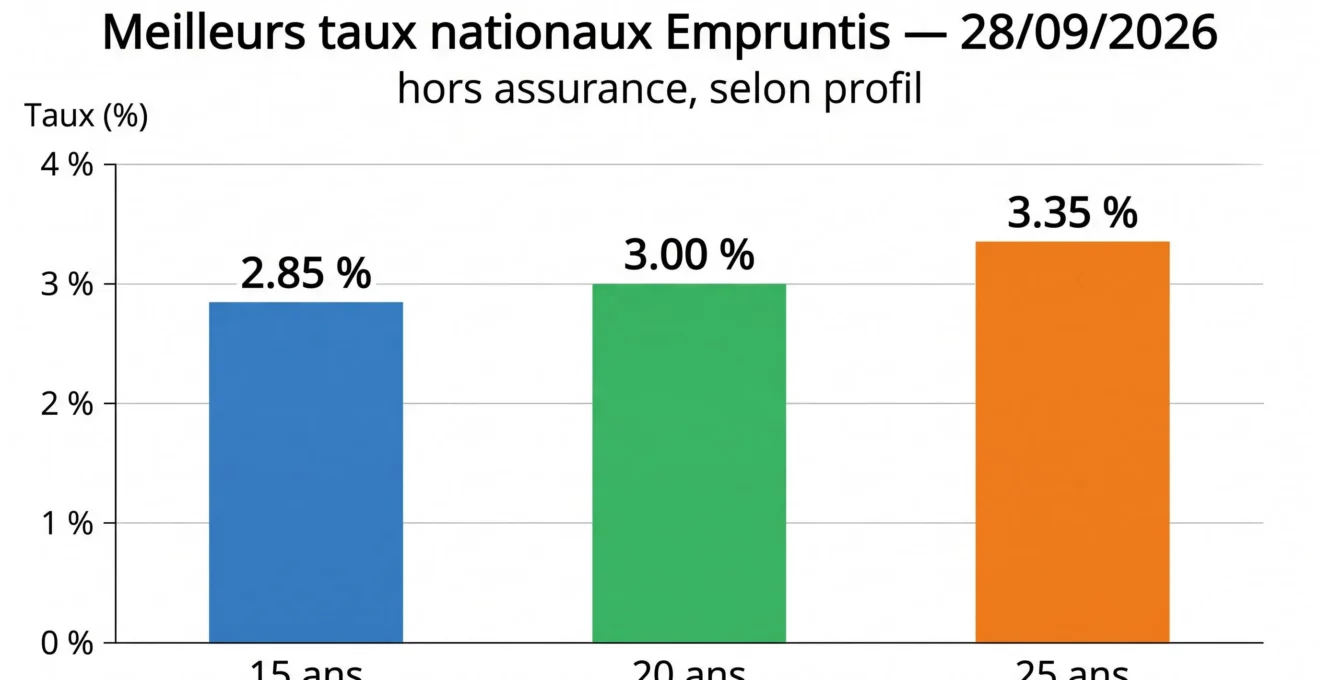
3,00%
Meilleur taux national affiché sur 20 ans par Empruntis au 28 septembre 2026, hors assurance et selon profil.
Le baromètre des taux immobiliers de septembre 2026 publié par Empruntis affiche, au 28 septembre 2026, des meilleurs taux nationaux de 2,85 % sur 15 ans, 3,00 % sur 20 ans et 3,35 % sur 25 ans. Ces valeurs servent de repères de marché ; elles ne signifient pas que chaque emprunteur peut les obtenir.
Pour interpréter correctement une proposition de Société Générale, il faut donc comparer des données de même nature. Un « meilleur taux » national ne doit pas être directement assimilé à un taux moyen négocié chez une banque, et encore moins à une offre individuelle.
Quelles banques mettre en concurrence pour un premier achat ?
Les données Pretto permettent de constituer une short-list de banques à consulter, mais pas de désigner un gagnant universel. Sur 20 ans, Société Générale, BNP Paribas et LCL apparaissent chacune à 3,23 % de taux moyen dans les pages consultées pour des taux constatés au 31 août 2026. Banque Populaire apparaît à 3,35 % pour des taux constatés au 14 septembre 2026, tandis que Crédit Agricole est indiqué à 3,40 % pour des taux constatés au 31 août 2026.
| Banque | Taux moyen observé | Date de constat | Point de vigilance |
|---|---|---|---|
| Société Générale | 3,23 % | 31/08/2026 | Donnée Pretto, non spécifique aux primo-accédants |
| BNP Paribas | 3,23 % | 31/08/2026 | Donnée Pretto, offre réelle dépendante du dossier |
| LCL | 3,23 % | 31/08/2026 | Donnée Pretto, offre réelle dépendante du dossier |
| Banque Populaire | 3,35 % | 14/09/2026 | Réseau régional et date différente |
| Crédit Agricole | 3,40 % | 31/08/2026 | Caisses régionales, conditions variables |
La lecture correcte n’est donc pas « telle banque est la meilleure », mais « voici les établissements qu’il est pertinent de mettre en concurrence ». Pour Crédit Agricole et Banque Populaire en particulier, la caisse régionale fait partie des variables à vérifier avant de tirer une conclusion.
Quels critères comparer au-delà du taux nominal ?
Deux offres affichant un taux proche peuvent avoir un coût différent. Pour les départager, il faut regarder le TAEG, l’assurance, les frais, la mensualité, le coût total et les possibilités de modulation. Le Haut Conseil de stabilité financière encadre par ailleurs l’octroi des crédits immobiliers : les règles HCSF sur le crédit immobilier retiennent en principe un taux d’effort maximal de 35 % et une maturité maximale de 25 ans, avec une marge de flexibilité encadrée pour les établissements.
Avant de solliciter les banques, il est utile de calculer son budget immobilier avant l’achat afin de conserver le même montant, la même durée et le même niveau d’apport dans toutes les demandes de simulation.
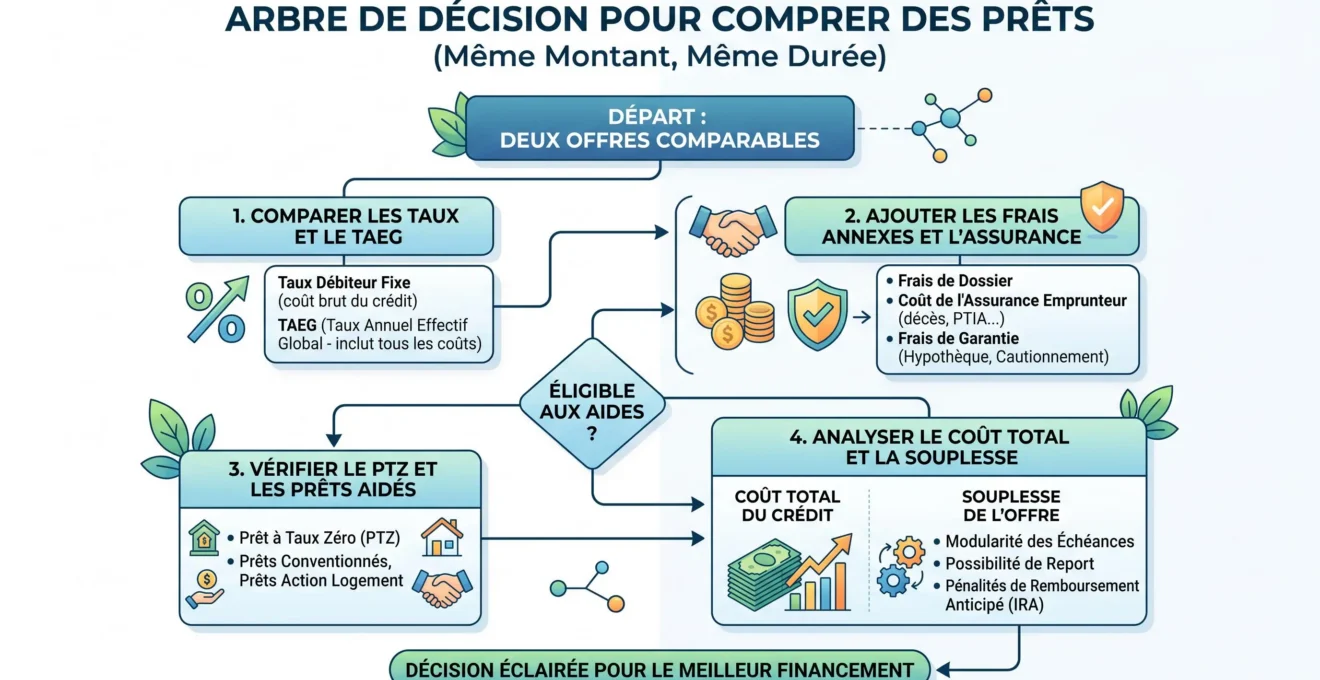
- Fixer le même montant et la même durée
Une comparaison n’a de sens que si les simulations portent sur le même projet.
- Relever le taux débiteur et le TAEG
Le taux nominal donne un repère, tandis que le TAEG aide à apprécier plus largement le coût de l’offre.
- Ajouter assurance et frais
Comparer leur impact au lieu de s’arrêter au seul taux affiché.
- Vérifier les prêts aidés
Le PTZ peut compléter le financement si le ménage et l’opération sont éligibles.
- Comparer le coût total et la souplesse
Examiner la mensualité et les possibilités de modulation avant de retenir une offre.
Quels avantages spécifiques un primo-accédant peut-il mobiliser ?
Le principal levier spécifique documenté dans le brief est le PTZ. D’après l’ANIL, il est destiné à financer une résidence principale sous conditions de ressources et, en principe, l’emprunteur ne doit pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre. Son montant dépend notamment de la zone, du nombre d’occupants et des ressources.
Le PTZ complète le financement principal : il ne remplace pas nécessairement le prêt bancaire et ne prouve pas qu’une banque accordera automatiquement un meilleur taux nominal. L’enjeu, pour un primo-accédant éligible, est plutôt d’intégrer ce prêt aidé dans le plan de financement global puis de comparer les offres bancaires restantes sur une base homogène.
Comment demander des offres réellement comparables ?
La méthode la plus robuste consiste à préparer un dossier identique pour chaque établissement : même montant emprunté, même durée, même apport et demandes réalisées sur une période courte. Cette méthode évite d’attribuer à une banque un avantage qui provient en réalité d’une différence de scénario.
Une grille simple peut ensuite regrouper, pour chaque proposition, le taux débiteur, le TAEG, la mensualité, le coût total, l’assurance, les frais, l’apport demandé, les prêts complémentaires et les possibilités de modulation. Pour prolonger cette étape, il est possible de comparer les meilleures offres de taux immobilier en gardant exactement les mêmes critères entre les simulations.
En pratique, Société Générale mérite d’être comparée avec plusieurs banques plutôt que jugée à partir d’un seul taux publié. Pour un primo-accédant, la décision la plus solide consiste à demander au moins trois offres personnalisées, vérifier les prêts aidés éventuels puis comparer le TAEG et le coût total à durée identique.